

Eine Charge kann zwei Jahre lang bequem innerhalb der Spezifikation liegen und trotzdem signalisieren, dass sie im dritten Jahr versagen wird. Out-of-Specification-Prüfung (OOS) erfasst den Punkt, der bereits einen Grenzwert gebrochen hat. Out-of-Trend-Analyse (OOT) soll die Steigung erfassen, die dorthin führt. Die meisten Stabilitätsprogramme sind für das Erste gut instrumentiert und für das Zweite nur behelfsmäßig ausgestattet.
Dieser Artikel erklärt den Unterschied, geht die drei Standard-OOT-Ansätze durch und zeigt ein durchgerechnetes Beispiel an einer driftenden Gehaltsreihe, an der drei gängige Prüfungen keine einzige Markierung liefern, was das lehrreichere Ergebnis ist.
OOT und OOS sind nicht dieselbe Frage
Sie unterscheiden sich darin, womit sie vergleichen.
| OOS | OOT | |
|---|---|---|
| Vergleicht ein Ergebnis mit | dem registrierten Spezifikationsgrenzwert | dem erwarteten Verhalten dieser Charge oder dieses Produkts |
| Ausgelöst durch | einen einzelnen Wert, der einen Grenzwert überschreitet | ein Muster über mehrere Zeitpunkte |
| Typische Konsequenz | formale OOS-Untersuchung, Chargenentscheidung | Trenduntersuchung, verschärftes Monitoring, Haltbarkeitsprüfung |
| Statistische Grundlage | keine nötig, es ist ein Vergleich | Regression, Regelkarte, CUSUM |
| Kann es auslösen, während alles innerhalb der Spezifikation liegt? | nein | ja, und genau darum geht es |
Ein OOS-Ergebnis ist eine Tatsache. Ein OOT-Ergebnis ist eine Schlussfolgerung, und Schlussfolgerungen brauchen eine festgelegte Methode, einen festgelegten Schwellenwert und eine festgelegte Falschalarmrate. Nennt Ihr OOT-Verfahren nicht alle drei, markiert es entweder vierteljährlich Rauschen oder überhaupt nichts, bis das Produkt bereits versagt.
Die drei Standard-OOT-Methoden
Regression und Vergleich je Zeitpunkt.
Passen Sie eine Abbaugerade an die historischen Chargen an, legen Sie ein Vorhersage- oder Toleranzintervall darum und markieren Sie jedes neue Ergebnis, das zu seinem Zeitpunkt außerhalb dieses Intervalls liegt. Das kommt dem Vorgehen nach ICH Q1E am nächsten, das ohnehin verlangt, eine Regressionsgerade anzupassen und deren untere Konfidenzgrenze zu verwenden. Gut geeignet, um eine Charge zu erkennen, die schneller abbaut als die übrigen. Schwach bei einem einzelnen Ausreißer, weil dieser die Gerade zu sich hin zieht.
Shewhart-Regelkarte.
Berechnen Sie aus der Reihe den Mittelwert sowie Grenzen bei ± 3 Sigma und Warngrenzen bei ± 2 Sigma und markieren Sie jeden Punkt außerhalb. Einfach und vertraut. Ihr blinder Fleck ist genau der, der bei Stabilität zählt: eine stetige, langsame Drift erzeugt Punkte, die einzeln betrachtet gut innerhalb der Grenzen liegen.
CUSUM.
Summieren Sie die vorzeichenbehafteten Abweichungen von einem Zielwert auf. Kleine, anhaltende Abweichungen summieren sich, sodass CUSUM eine dauerhafte Verschiebung von etwa 0,5 bis 1 Sigma weit schneller erkennt als eine Shewhart-Karte. Das ist die Methode, die für Drift gebaut wurde. Der Preis: Sie braucht einen belastbaren Ziel- und Referenzwert und sagt nicht, welcher einzelne Punkt auffällig war.
Faustregel: Shewhart für plötzliche Sprünge, CUSUM für Drift, Regression für die Frage, ob sich diese Charge wie die anderen verhält.
Durchgerechnetes Beispiel: eine driftende Gehaltsreihe, die nie OOS wird
Repräsentative Stabilitätsreihe für ein niedermolekulares Präparat, Gehalt als % Label Claim, 3-Monats-Intervalle bis 24 Monate, untere Spezifikation 95,0 % LC:
100,2, 99,9, 99,7, 99,5, 99,2, 98,4, 97,3, 96,4, 95,6
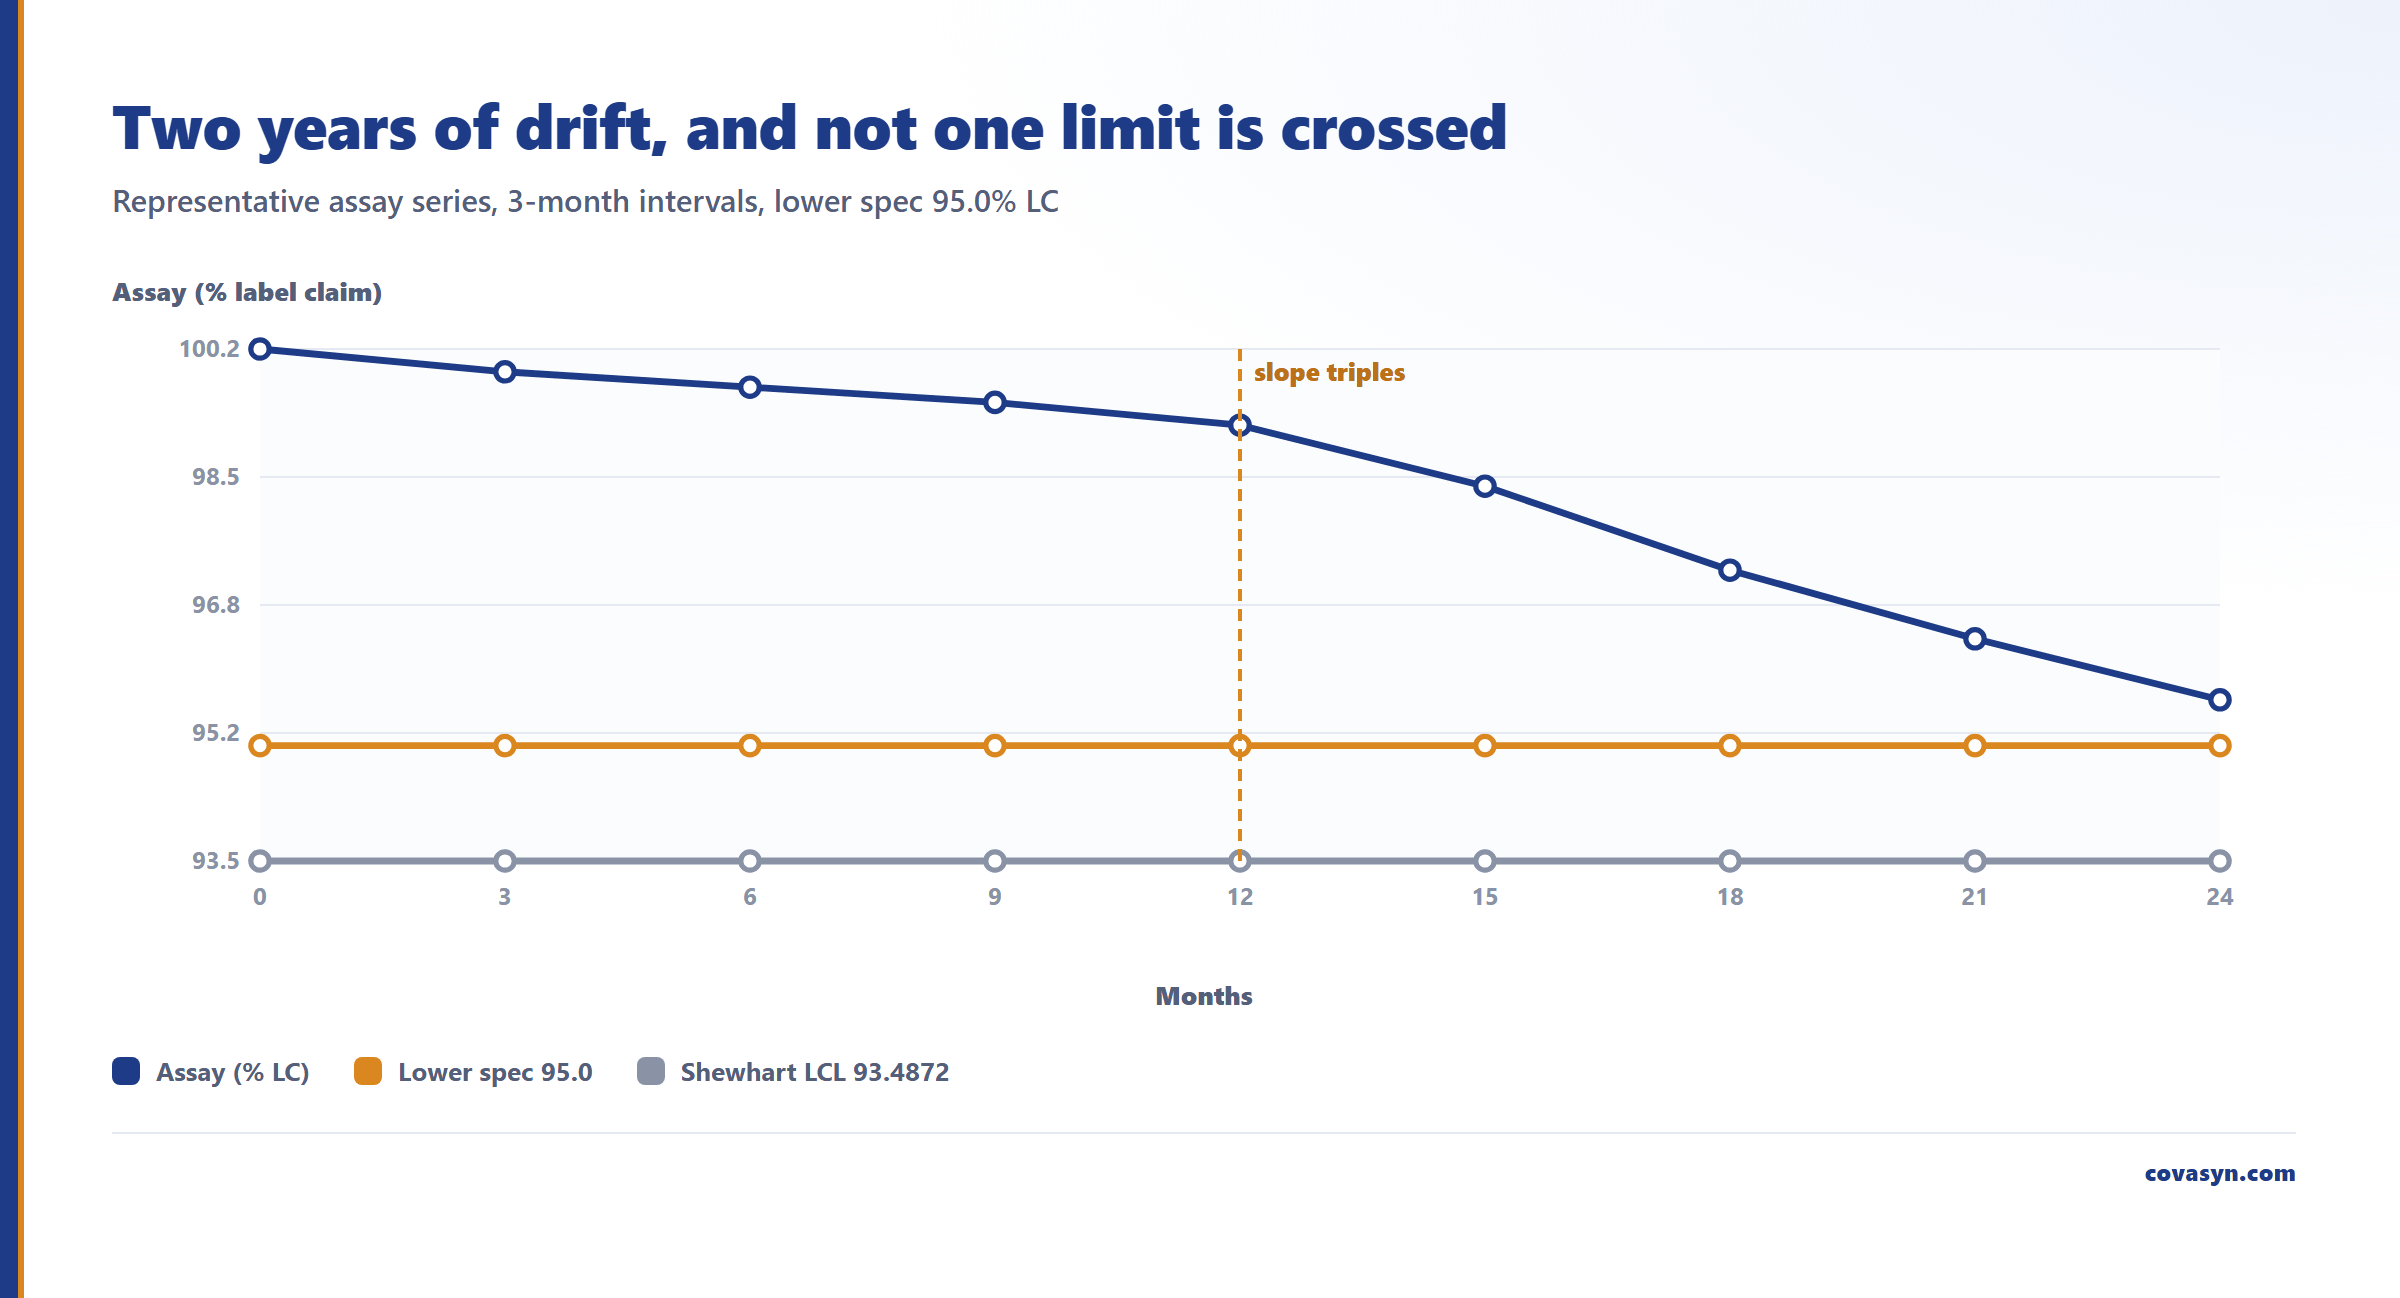
Die ersten fünf Punkte liegen auf einer flachen Geraden. Ab Monat 12 verdreifacht sich die Steigung etwa. Mit bloßem Auge ist das offensichtlich. Das ergaben die Prüfungen.
OOS-Prüfung
gegen die untere Spezifikation von 95,0 %: Alle neun Punkte liegen innerhalb, also kein einziges OOS-Ergebnis über die gesamte Studie. Die Charge ist zu jedem einzelnen Zeitpunkt konform, und ein rein OOS-getriebenes Review würde die Akte ohne Maßnahme schließen.
Signifikante Veränderung:
Die signifikante Veränderung nach ICH Q1A(R2) prüfen wir hier bewusst nicht: Sie ist ein Kriterium für die beschleunigte und intermediäre Lagerung, nicht für Langzeitdaten. Der Verlust gegenüber dem Ausgangswert beträgt 4,4 %, der größte Teil davon in den letzten drei Intervallen.
Shewhart-Regelkarte
auf derselben Reihe: Mittelwert 98,4667, obere Kontrollgrenze 103,4461, untere Kontrollgrenze 93,4872, Warngrenzen 101,7863 und 95,1470. Kein Punkt außerhalb der Kontrollgrenzen. Das ist korrektes Verhalten und zeigt den blinden Fleck unmittelbar: Der letzte Wert von 95,6 liegt nur 0,45 über der Warngrenze, weil die Grenzen aus einer Reihe berechnet wurden, welche die Drift bereits enthält. Die Drift vergrößert das Sigma, das Sigma weitet die Grenzen, und die geweiteten Grenzen verdecken die Drift.
Zwei Prüfungen ohne Markierung bei einer Reihe, die jeder Stabilitätsfachmann eskalieren würde. Grenzwertprüfungen sehen einen langsamen Trend nicht. Eine Regelkarte erkennt ihn nur mit Laufregeln, etwa sechs fallenden Punkten in Folge; eine Regression gegen die Vergleichschargen zeigt ihn am klarsten.
Wo das eigentliche Signal steckt.
Segmentieren Sie die Reihe. Monate 0 bis 12 verlieren 1,0 % LC über vier Intervalle. Monate 12 bis 24 verlieren 3,6 % über dieselben vier Intervalle. Dieser Steigungswechsel ist der Befund, und genau dafür existiert ein Regressions-mit-Intervall- oder CUSUM-Ansatz. Auf derselben Familie repräsentativer Datensätze ergab unsere Stabilitätsauswertung eine Haltbarkeit von 28,2 Monaten (R² 0,9989, p-Wert der Steigung 1,3 · 10⁻⁸) und eine Arrhenius-Aktivierungsenergie von 107,45 kJ/mol mit Q10 4,08 und R² 0,995. Eine Steigung, die sich ab Monat 12 versteilt, bricht die Linearitätsannahme, auf der diese Zahlen beruhen. Das ist der praktische Grund, warum OOT zählt: Es markiert nicht nur eine Charge, es zeigt auch, dass Ihr Haltbarkeitsmodell nicht mehr zutrifft.
Der Gegenfall: ein echtes OOS
Zweite Reihe, gleiche Spezifikation, ein bewusster Ausreißer bei Monat 18:
100,1, 100,0, 99,9, 100,2, 99,8, 100,0, 93,5, 99,9, 100,1
Die OOS-Prüfung markiert genau einen Punkt: den Wert 93,5, unterhalb der unteren Spezifikation von 95,0 %. Sauber, korrekt, eindeutig.
Die Shewhart-Karte auf derselben Reihe ergibt Mittelwert 99,2778, obere Kontrollgrenze 105,7882, untere Kontrollgrenze 92,7674, Warngrenzen 103,6180 und 94,9375, wieder ohne Punkt außerhalb der Kontrollgrenzen. Der Wert 93,5 liegt unterhalb der Warngrenze bei 2 Sigma, aber oberhalb der unteren Kontrollgrenze bei 3 Sigma, weil genau dieser Ausreißer das Sigma vergrößert hat, aus dem seine eigenen Grenzen berechnet werden. Schätzen Sie die Grenzen aus einem sauberen Referenzzeitraum, nicht aus der zu prüfenden Reihe.
Ehrliche Grenzen: was diese Prüfungen nicht leisten
- Nichts davon ist eine Entscheidung über die Chargenfreigabe. Das sind Triage-Signale auf bereits vorliegenden Zahlen. Ein OOT-Signal startet eine Untersuchung, es schließt keine ab, und es ersetzt weder Ihr validiertes Stabilitätsprotokoll noch Ihre OOS-Verfahrensanweisung oder eine behördliche Einreichung.
- Kleine Reihe. Neun Zeitpunkte sind ein normaler Stabilitätsdatensatz und eine kleine statistische Stichprobe. Kontrollgrenzen aus neun Punkten sind zwangsläufig breit. Trendaussagen werden belastbarer, wenn über Chargen gepoolt wird, und das Pooling selbst muss begründet sein (Prüfung der Poolbarkeit nach ICH Q1E).
Ein praktisches OOT-Verfahren
1. Legen Sie die Methode fest, bevor die Daten eintreffen. Schreiben Sie ins Protokoll, welcher Test für welchen Parameter gilt, und bei welchem Alpha. 2. Berechnen Sie die Kontrollgrenzen aus einem sauberen historischen Referenzzeitraum, nicht aus der zu beurteilenden Reihe. 3. Führen Sie die Grenzwertprüfung und die Trendprüfung getrennt durch. Ein Bestehen entschuldigt das andere nicht. 4. Teilen Sie die Reihe in Abschnitte und vergleichen Sie die frühe mit der späten Steigung. Ein Steigungswechsel ist der häufigste echte OOT-Befund. 5. Passen Sie das Haltbarkeitsmodell nach jedem bestätigten Trend neu an. Hat sich die Steigung geändert, ändert sich auch die Extrapolation, auf der Ihr Verfalldatum beruht.
Häufige Fragen
Was bedeutet Out of Trend (OOT) bei Stabilitätsdaten?
Ein OOT-Ergebnis ist ein Stabilitätsergebnis, das noch innerhalb seiner registrierten Spezifikation liegt, aber nicht dem erwarteten Verhalten der Charge oder des Produkts entspricht. Es wird statistisch identifiziert, durch Regression gegen historische Chargen, durch eine Regelkarte oder durch CUSUM, und nicht durch den Vergleich mit einem Grenzwert. OOT ist eine Frühwarnung, dass eine Charge vor ihrem Verfalldatum versagen könnte, während jedes einzelne Ergebnis noch besteht.
Was ist der Unterschied zwischen OOT und OOS?
OOS bedeutet, dass ein einzelnes Ergebnis einen registrierten Spezifikationsgrenzwert überschritten hat; das ist ein direkter Vergleich und braucht keine Statistik. OOT bedeutet, dass ein Muster über Zeitpunkte hinweg vom erwarteten Verhalten abweicht, während alle Ergebnisse innerhalb der Spezifikation bleiben. OOS löst eine formale Untersuchung und eine Chargenentscheidung aus. OOT löst eine Trenduntersuchung und oft eine Überprüfung des Haltbarkeitsmodells aus. Eine Charge kann jahrelang OOT sein, ohne je OOS zu werden.
Welche statistische Methode erkennt Out-of-Trend-Stabilitätsergebnisse am besten?
Das hängt vom Fehlermodus ab. Shewhart-Regelkarten erkennen plötzliche Sprünge, übersehen aber eine langsame Drift, weil die Drift das Sigma vergrößert, aus dem die Grenzen berechnet werden. CUSUM erkennt anhaltende kleine Verschiebungen von etwa 0,5 bis 1 Sigma weit früher und ist die richtige Wahl für allmählichen Abbau. Regression mit Vorhersage- oder Toleranzintervallen eignet sich am besten für die Frage, ob eine Charge schneller abbaut als ihre Geschwister.
Kann ein Stabilitätsergebnis Out of Trend, aber trotzdem in Spezifikation sein?
Ja, und das ist der übliche Fall. In unserem durchgerechneten Beispiel lieferte eine Reihe, die von 100,2 auf 95,6 % Label Claim gegen eine untere Spezifikation von 95,0 % fällt, keine OOS-Markierung und in der Regelkarte ohne Laufregeln keinen Punkt außerhalb der Grenzen, bei einem Verlust von 4,4 % gegenüber dem Ausgangswert. Jeder Punkt bestand, während sich die Steigung ab Monat 12 verdreifachte.
Erfordert ein OOT-Ergebnis eine formale Untersuchung?
Behördliche Leitlinien schreiben für OOT keine OOS-artige formale Untersuchung vor, aber Inspektoren erwarten ein dokumentiertes, vorab festgelegtes Verfahren zur Trendbeobachtung und eine dokumentierte Reaktion, wenn es auslöst. Praktisch heißt das: Methode und Schwellenwert im Protokoll festlegen, bevor die Daten vorliegen, die Bewertung dokumentieren und bei einem über Zeitpunkte oder Chargen bestätigten Trend zu einer Überprüfung der Haltbarkeit oder des Prozesses eskalieren.
Wie viele Zeitpunkte braucht man, bevor eine Trendanalyse aussagekräftig ist?
Kontrollgrenzen und Regressionsintervalle aus einer typischen Stabilitätsreihe mit neun Punkten sind breit, sodass frühe Trends leicht übersehen werden und einzelne Punkte schwer zu beurteilen sind. Trendaussagen werden belastbarer, wenn mehrere Chargen gepoolt werden, und das Pooling muss zuvor begründet sein: Die Prüfung der Poolbarkeit nach ICH Q1E prüft, ob Steigungen und Achsenabschnitte ähnlich genug sind, um die Chargen zusammenzufassen.
Weiterführende Beiträge
Auswertung zu diesem Thema
Wir werten das für Ihr Labor aus.
- ICH-Stabilität, Arrhenius-Fits, Shelf-Life.